En bref. Rapprocher un paiement, c’est dire quelle facture il règle. En comptabilité, cela s’appelle le lettrage du compte client : le règlement et la facture reçoivent la même lettre et sortent de l’encours. Il s’appuie sur le rapprochement bancaire, qui vérifie que la banque et la comptabilité disent la même chose. Pour une société de services, l’enjeu a grandi : la TVA d’une prestation est due à l’encaissement, et l’e-reporting demande de déclarer chaque paiement, facture par facture.
Trois rapprochements à ne pas confondre
| Ce qu’on compare | Question posée | |
|---|---|---|
| Rapprochement bancaire | Le relevé de la banque et le compte 512 | Tous les mouvements de la banque sont-ils en comptabilité, et inversement ? |
| Lettrage client | Les règlements et les factures d’un client (411) | Quelle facture ce paiement règle-t-il ? |
| Contrôle du compte collectif | Le total des comptes clients et le compte général | La balance âgée et la comptabilité générale concordent-elles ? |
Le rapprochement bancaire peut être parfait et l’encours faux : il suffit qu’un virement soit affecté au mauvais client ou à la mauvaise facture. C’est le lettrage qui dit ce que chaque client doit encore.
Pourquoi c’est devenu plus important pour une ESN
- L’encours et la relance. Une facture payée mais non lettrée reste « en retard » : le client est relancé à tort, et la vraie créance en retard se perd dans la liste.
- La TVA. Pour une prestation de services, la TVA est exigible à l’encaissement, sauf option pour les débits. La date et le montant de chaque paiement déterminent donc la TVA du mois.
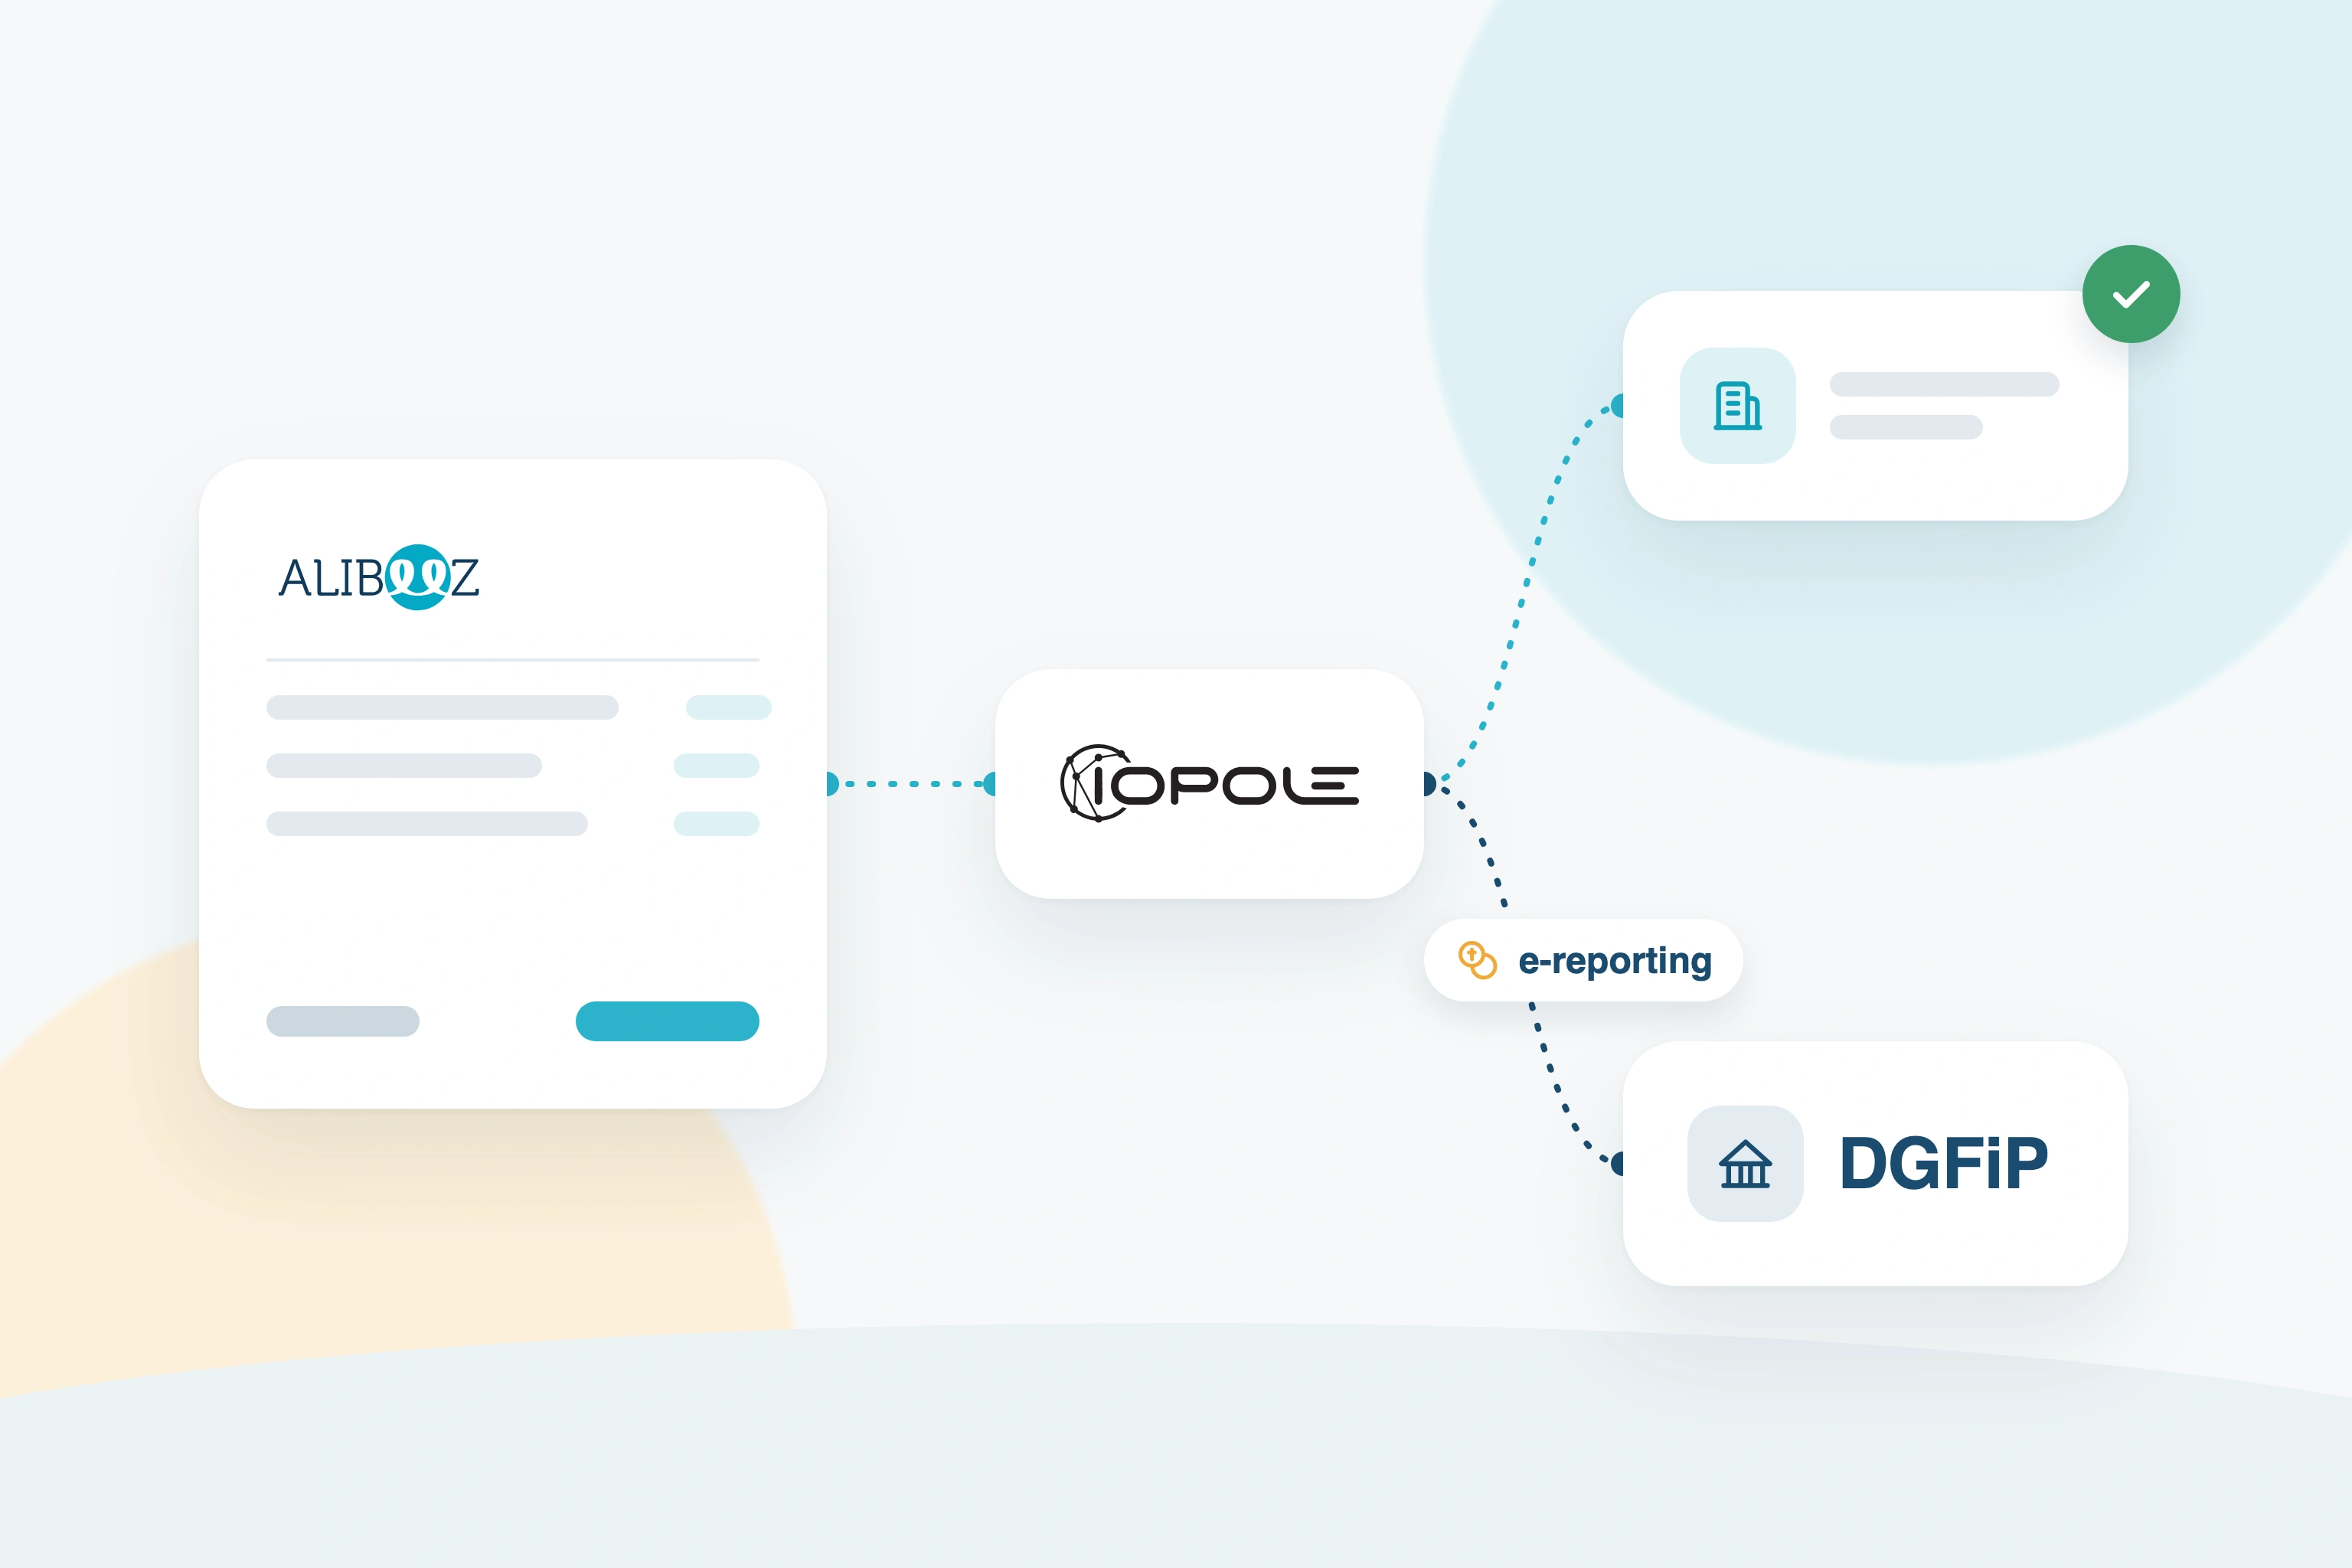
- L’e-reporting. Avec la réforme de la facturation électronique, chaque paiement d’une facture de prestation est transmis à l’administration sous la forme d’un statut « encaissée », avec le montant, la date et le numéro de la facture. Un paiement non rapproché, c’est un statut qui ne part pas. Voir notre guide de l’e-reporting.
Les six cas qui bloquent le rapprochement automatique
1. Le paiement groupé
Un grand compte règle plusieurs factures en un seul virement de 31 200 €, sans les citer. Il faut retrouver la combinaison de factures ouvertes qui fait ce total, ou l’avis de paiement envoyé par le client. Demandez systématiquement cet avis aux clients qui paient par lots.
2. Le paiement partiel
Le client paie 15 000 € sur une facture de 19 740 €, parce qu’un jour est contesté ou qu’il paie par tranches. La facture reste ouverte pour le solde, et l’e-reporting déclare le montant réellement encaissé.
3. Le paiement amputé de frais bancaires
Un client étranger vire 9 965 € pour une facture de 9 980 € : 15 € de frais sont restés à la banque. L’écart est trop faible pour relancer, mais il faut le passer en frais bancaires (627) pour solder la facture. Fixez une tolérance d’écart et une règle d’imputation.
4. Le virement sans référence
4 200 € arrivent avec un libellé qui ne cite ni facture, ni client reconnaissable. Le montant attend dans un compte d’attente (471) jusqu’à identification, et ne doit pas y rester au-delà de la clôture.
5. L’avoir et l’acompte
Un client déduit un avoir de son paiement, ou un acompte versé à la commande d’un forfait (4191) doit être imputé sur la facture finale. Les deux se lettrent avec la facture, pas avec le virement seul.
6. L’affacturage
Si vous financez votre poste client, le client paie le factor, pas vous. Le règlement arrive par le factor, sous forme d’avance puis de solde : il faut le rapprocher des factures cédées, sans compter deux fois la même créance.
Rapprocher sans tableur : la méthode
- Mettre le numéro de facture dans la référence de paiement. Indiquez sur chaque facture la référence à reporter dans le virement. C’est le geste qui fait le plus pour le rapprochement automatique.
- Importer les relevés bancaires chaque jour, au format standard (relevés SEPA), plutôt que de saisir les mouvements à la main.
- Laisser l’outil proposer : par référence, puis par montant exact, puis par client et montant. La personne valide au lieu de chercher.
- Fixer une tolérance d’écart (quelques euros) et sa règle d’imputation, pour ne pas traiter un frais bancaire comme un litige.
- Vider le compte d’attente avant chaque clôture, et mesurer la part des paiements rapprochés automatiquement : c’est l’indicateur qui dit si le processus tient.
Ce que fait AlibeeZ
AlibeeZ rapproche les encaissements reçus des factures ouvertes. Les factures soldées sortent de l’encours ; les règlements partiels restent visibles sur la facture, avec le montant déjà payé. Avec Factofrance, le poste client part depuis AlibeeZ et les avances et règlements reçus se rapprochent ensuite des factures ouvertes. Les statuts de chaque facture, jusqu’au paiement, alimentent le suivi de l’encours, et votre expert-comptable reçoit un export des écritures avec les numéros de compte déjà portés. Voir l’encaissement et le DSO dans AlibeeZ.
FAQ
Quelle différence entre rapprochement bancaire et lettrage ?
Le rapprochement bancaire vérifie que les mouvements de la banque et ceux de la comptabilité concordent. Le lettrage associe chaque règlement à la facture qu’il solde, dans le compte du client. Le premier peut être juste et le second faux.
Que faire d’un virement qu’on ne sait pas affecter ?
Le passer en compte d’attente (471), demander l’avis de paiement au client probable, et l’affecter avant la clôture. Il ne doit pas rester en attente d’un exercice à l’autre.
Comment traiter un paiement inférieur à la facture à cause de frais bancaires ?
Si l’écart est sous votre seuil de tolérance, solder la facture en passant l’écart en frais bancaires (627). Au-delà, le traiter comme un paiement partiel et relancer le solde.
Le rapprochement a-t-il un lien avec l’e-reporting ?
Oui. Pour les prestations de services, chaque paiement d’une facture est déclaré via son statut « encaissée », avec le montant et la date. Sans rapprochement, ce statut ne peut pas être transmis.
Qu’est-ce qu’un bon taux de rapprochement automatique ?
Il n’y a pas de norme : l’important est de le mesurer et de le faire progresser. Une référence de paiement imposée sur chaque facture est le levier le plus efficace pour l’augmenter.